
El Periodo Medio de Pago entre compañías privadas todavía supera en más de 20 días el límite legal fijado por la Ley de Morosidad
Una situación que sigue generando elevados costes financieros y tensiones de liquidez, entre otros
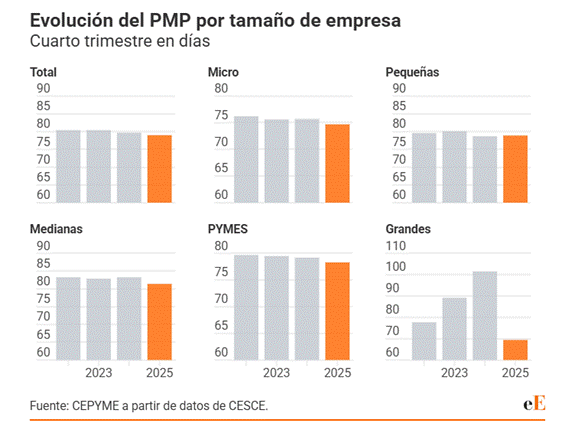
El pago a proveedores y el cobro por un servicio resultan tareas tan cotidianas en la rutina de una empresa que su mala praxis puede llegar a pasar desapercibida. Una de estas acciones es no cumplir con los plazos legalmente establecidos. En este contexto, el Periodo Medio de Pago o PMP entre empresas privadas se situó, a cierre de 2025, en 80,5 días, lo que supone un 34% por encima del límite legal, fijado en 60 días y por la Ley de Morosidad. Así lo revelan los datos del Observatorio de Morosidad II Semestre de 2025 de CEPYME. Aunque la demora en los pagos disminuyó en 0,6 días respecto a 2024, el retraso sigue siendo superior a 20 días sobre el plazo legal establecido.
Sin embargo, el retraso en los desembolsos no solo constituye un problema de cumplimiento de plazos, sino que también tiene un impacto directo sobre la liquidez de las empresas. Prueba de ello es el coste económico de la deuda comercial, que alcanzó los 5.568 millones de euros en el cuarto trimestre del último ejercicio, de los cuales casi 2.000 millones correspondieron a las pymes.
En concreto, el esfuerzo financiero asociado a la deuda comercial para este colectivo se situó en 1.957 millones de euros, una cifra inferior a los 2.284 millones registrados en el cuarto trimestre de 2024, aunque todavía refleja la importante carga financiera que soportan las pequeñas y medianas empresas como consecuencia de los retrasos en los pagos.
«En el caso de las microempresas este esfuerzo representó un total de 611 millones, frente a los 715 millones del último trimestre de 2024, mientras que en las empresas de tamaño pequeño se situó en 781 millones de euros, frente a los 915 millones de un año antes», explica Antonio Berga, co-CEO de Embat.
No obstante, desde 2020 el PMP ha ido reduciéndose significativamente, en especial entre ese año y 2022. Una de las razones de esta caída fue la elevada inflación durante este periodo, que coincidió con la pandemia de la COVID-19, y que «posiblemente respondiera al intento de las empresas de evitar una caída del poder de compra de sus facturas pendientes de cobro», apunta el estudio.
En concreto, la tasa de crecimiento interanual del IPC llegó a alcanzar un máximo del 10,8% en julio de 2022. En este contexto, tendría sentido que las empresas realizasen una gestión más activa de los cobros pendientes con el fin de reducir los tiempos e, incluso, los potenciales impagos, «lo cual también pudo implicar criterios más exigentes para el inicio y mantenimiento de relaciones comerciales», explica el informe.
Además, el euríbor a 12 meses, medido en términos reales, pasó a situarse cerca del -4% en el promedio de 2022 al 0,7% en el segundo trimestre de 2024. «Este aumento de tipos explicaría el esfuerzo de las empresas por reducir sus PMP, en un intento de evitar mayores cargas financieras de la deuda comercial», señala CEPYME.
No obstante, las demoras no tienen la misma incidencia ni en todos los tipos de empresa ni en todos los sectores. En el caso de las pymes, el PMP se situó en 78,3 días en el cuarto trimestre de 2025, frente a los 79,2 días registrados en el mismo periodo de 2024.
Sin embargo, esta evolución no fue homogénea entre los distintos tamaños empresariales. Mientras que las microempresas redujeron su PMP de 75,7 a 74,7 días y las medianas pasaron de 83,3 a 81,4 días, las pequeñas empresas experimentaron un ligero incremento, de 78,7 a 78,9 días. Estos datos reflejan el contraste entre lo que tarda en pagar el pequeño negocio y lo que lo hacen las corporaciones de mayor tamaño.
En el cuatro trimestre de 2025, estas últimas continuaron por encima del plazo legal, pasando de tardar en 2022 77,7 días a prolongarse en 2025 a 69,4. «Ocurre porque es racional desde el punto de vista financiero y prácticamente gratuito desde el punto de vista del riesgo», argumenta Berga y añade que «el coste de retrasar un pago es un interés de demora que casi nadie reclama y una indemnización por costes de cobro que casi nadie exige». Por el experto, se trata de un beneficio, un circulante financiado sin coste.
Por sectores, el agroalimentario y la construcción encabezan los mayores retrasos de abonos en el último ejercicio. El primero se situó en 96,5 días, 6,1 jornadas frente al mismo periodo de 2024; mientras que en el segundo el plazo medio de pago se prolongó 1,4 días, desde 73 a 74,4.
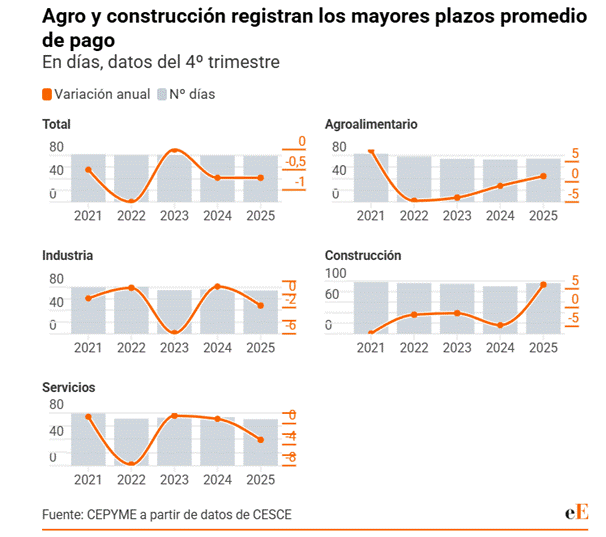
Por su parte, el PMP de servicios y de industria cayó, pero no a gran escala. A cierre de 2025, el de servicios cifró en 70,6 días, frente a los 73,7 que se registraron un año antes. Del mismo modo, los periodos en el sector industrial descendieron, pasando de 76 a 74,3.
Para Berga la explicación ante las diferencias entre las distintas actividades económicas depende de quién sea el cliente y de cómo cobra. «Los sectores que venden a la Administración o a grandes contratistas (construcción, obra pública, servicios profesionales, industria auxiliar) son estructuralmente los más expuestos, porque heredan el plazo de quién está por encima en la cadena», expone el experto.
Por el contrario, los sectores que cobran directamente del consumidor final presentan periodos medios de cobro muy bajos, «como comercio, restauración u hostelería», ejemplifica el profesional.
Efectos directos
Pero la diferencia en los plazos de cobro no solo repercute sobre la liquidez de las empresas. Por un lado, repercute en la transferencia de riesgo, pues «la empresa que cobra tarde no solo presta dinero: asume el riesgo de crédito de su cliente sin analizarlo, sin precio y sin garantías». Aun así, para el co-CEO de Embat, la consecuencia más costosa para el conjunto de la economía es «la selección adversa».
En un entorno donde el plazo de pago es una variable de negociación, «el proveedor que gana el contrato no siempre es el mejor, sino el que más días puede aguantar», relata y explica que ello penaliza a las compañías con menos músculo financiero, que suelen ser las más jóvenes y a menudo las más innovadoras.
¿Quién financia a quién?
Sin embargo, el desfase entre los tiempos de cobro y de pago revela una realidad más compleja. Según los datos del Treasury Monitor de Embat, las empresas españolas medianas y grandes tardan de media 50,25 días en cobrar sus facturas, mientras que abonan a sus proveedores en 29,42 días. En otras palabras, soportan una diferencia superior a tres semanas entre la salida y la entrada de efectivo.
Esta brecha tiene consecuencias directas sobre la tesorería. Durante el primer trimestre de 2026, las compañías analizadas entraron en descubierto una media de 1,53 veces y acumularon 22,8 días con saldo negativo. Para el codirector ejecutivo de Embat esta situación evidencia que muchas empresas están financiando a sus clientes sin ser plenamente conscientes del coste que ello implica.
«La diferencia entre cobrar y pagar no solo supone adelantar recursos propios, sino hacerlo sin intereses, sin garantías y, en muchos casos, sin una previsión precisa de cuándo llegará el dinero», señala.
Más allá de los retrasos en sí mismos, el problema radica en la dificultad para anticipar su impacto sobre la caja. De hecho, el experto sostiene que numerosas compañías detectan las tensiones de liquidez cuando ya se han materializado. «El descubierto es el síntoma, no la enfermedad. La verdadera cuestión es no disponer de una visibilidad clara sobre cuándo entrará y saldrá el dinero», afirma Berga.
Para Berga, la pregunta de quién financia realmente a quién no tiene una respuesta única, sino que «se trata de una cadena, no un culpable», sostiene. En muchos casos, la Administración traslada la presión financiera al contratista; este, a su vez, al subcontratista; la gran empresa a sus proveedores medianos, y estos a los más pequeños. Cada eslabón de la cadena desplaza la tensión de liquidez al siguiente hasta que esta acaba concentrándose en aquellas compañías con menor capacidad financiera para absorberla.
El problema surge cuando esa capacidad se agota. «Llega un punto en el que la empresa ya no puede trasladar el coste a nadie más», expresa el experto. Es entonces cuando la morosidad deja de ser una cuestión de tesorería para convertirse en una amenaza para la propia viabilidad del negocio, especialmente en el caso de las pymes y microempresas, que cuentan con menos recursos para soportar retrasos prolongados en los cobros.
La clave: la tesorería
Aunque hay varias respuestas ante la incógnita de cómo solucionar esta problemática, como la combinación de distintas herramientas para aliviar las tensiones de liquidez, desde el factoring o el confirming hasta el descuento por pronto pago y el seguro de crédito, la clave para el codirector pasa por contar con «una previsión de tesorería ajustada al comportamiento real de los clientes».
El Economista – 14 de Septiembre 2026